Antes de decidir si la factura lleva IVA o va exenta, hay que saber en qué país se entiende hecha la venta y, si hay varias empresas, cuál de las entregas se queda con el transporte.
TIEMPO DE LECTURA: 4 MINUTOS
Cuando hablamos de operaciones intracomunitarias, muchas veces nos centramos directamente en si una factura debe emitirse con IVA o exenta. Sin embargo, antes hay una pregunta fundamental:
¿En qué país se entiende realizada la operación?
La respuesta es especialmente importante cuando las mercancías salen de un país distinto de aquel en el que está establecida la empresa que realiza la venta o cuando intervienen varias empresas en una misma operación.
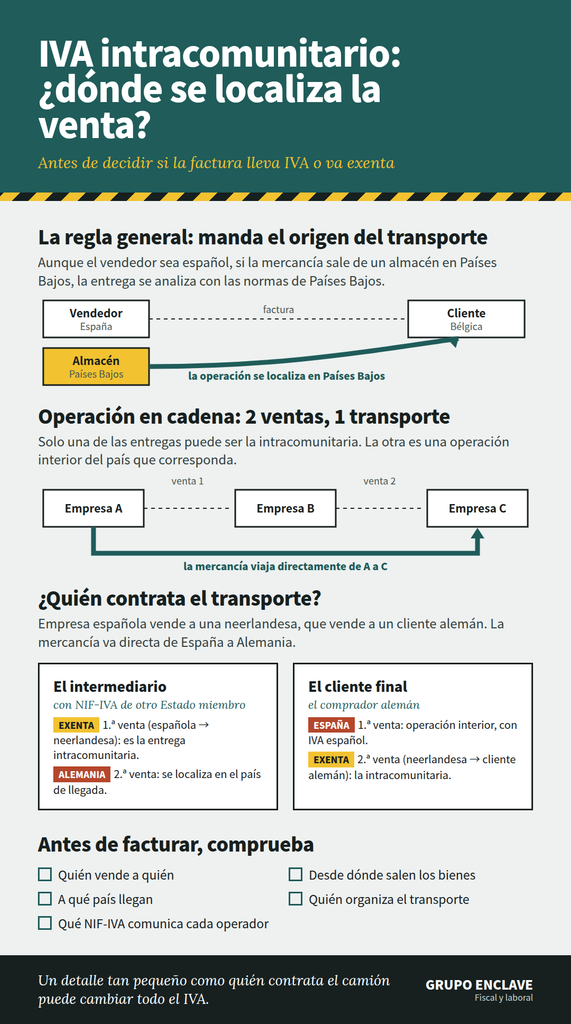
La regla general: importa dónde comienza el transporte
En una entrega de bienes vinculada a un transporte, con carácter general, la operación se localiza en el lugar donde se inicia el transporte de las mercancías.
Por ejemplo:
Una empresa española vende mercancía a un empresario establecido en Bélgica, pero los productos salen físicamente desde un almacén situado en los Países Bajos.
Aunque el vendedor sea una empresa española, la operación no se localiza automáticamente en España.
A efectos de IVA, habrá que analizar la operación conforme a la normativa del país desde el que se inicia el transporte: los Países Bajos.
Esto puede implicar que determinadas obligaciones relacionadas con la operación deban cumplirse en ese Estado y no en España.
La idea clave
El lugar donde está establecida la empresa que vende no siempre determina dónde se localiza la entrega.
En las entregas de bienes con transporte, el punto de partida suele ser precisamente el lugar desde el que salen físicamente los bienes.
¿Y si intervienen varias empresas, pero solo hay un transporte?
Aquí entramos en las denominadas operaciones en cadena.
Imaginemos esta situación:
Empresa A → Empresa B → Empresa C
Sin embargo, las mercancías no viajan primero de A a B y después de B a C.
Se produce un único transporte:
Mercancía: A ─────────────→ C
En este caso existen dos ventas, pero un solo transporte.
Y esto tiene una consecuencia fundamental:
Solo una de las entregas puede quedar vinculada al transporte intracomunitario.
La otra entrega se considerará una operación interior localizada en el país que corresponda según las reglas de IVA.
¿Qué operación se vincula al transporte?
Uno de los elementos fundamentales para determinarlo es quién organiza o contrata el transporte.
Supuesto 1: el intermediario organiza el transporte
Imaginemos:
Empresa española → Empresa neerlandesa → Cliente alemán
La mercancía viaja directamente desde España hasta Alemania.
Si la empresa neerlandesa, que actúa como intermediaria, es quien organiza el transporte y actúa con su número de identificación a efectos de IVA de otro Estado miembro, con carácter general el transporte se vinculará a la primera entrega:
España → Países Bajos
Esta será la entrega que podrá tener el tratamiento de entrega intracomunitaria, siempre que se cumplan el resto de requisitos exigidos.
La segunda venta se localizará en el país de llegada de los bienes, en este caso Alemania.
Supuesto 2: el transporte lo organiza el cliente final
Veamos ahora una situación diferente:
Empresa española → Empresa neerlandesa → Cliente alemán
La mercancía vuelve a viajar directamente desde España hasta Alemania.
Pero ahora quien organiza el transporte es el cliente alemán.
En este caso, el resultado puede ser completamente diferente: la primera venta no será la entrega vinculada al transporte intracomunitario, sino que tendrá el tratamiento correspondiente a una operación interior en España.
El transporte se vinculará a la segunda entrega, entre la empresa neerlandesa y el cliente alemán.
Un pequeño cambio puede modificar completamente el IVA, podemos resumirlo así:
| Situación | Entrega vinculada al transporte |
| El intermediario organiza el transporte y se cumplen los requisitos aplicables | Generalmente, la primera entrega |
| El cliente final organiza el transporte | Generalmente, la entrega realizada al cliente final |
| Existen varias ventas, pero un único transporte | Solo una puede ser la entrega intracomunitaria con transporte |
Por eso, en las operaciones en cadena no basta con mirar quién factura a quién.
Es imprescindible analizar:
- Quién vende a quién.
- Desde dónde salen físicamente los bienes.
- A qué país llegan.
- Quién organiza el transporte.
- Qué número de identificación a efectos de IVA comunica cada operador.
Las operaciones intracomunitarias pueden parecer sencillas cuando una empresa española vende directamente a un cliente de otro Estado miembro y la mercancía sale de España.
Sin embargo, la situación se complica cuando los bienes salen desde otro país o cuando intervienen varias empresas en una misma cadena comercial.
La clave está en no empezar preguntándonos simplemente si la factura lleva IVA o está exenta.
Primero hay que determinar:
1. ¿Dónde se localiza la operación?
En las entregas con transporte, será fundamental identificar desde dónde se inicia el transporte de los bienes.
2. ¿Existe una operación en cadena?
Si hay varias ventas y un único transporte, habrá que determinar qué entrega es la que realmente queda vinculada a ese transporte.
Solo después podremos analizar correctamente la tributación, la posible exención y las obligaciones formales correspondientes.
En materia de IVA intracomunitario, un detalle aparentemente tan sencillo como quién contrata el transporte puede cambiar por completo el tratamiento fiscal de la operación.

Deja una respuesta