Abrir voluntariamente una notificación electrónica de Hacienda puede hacer que el plazo para recurrir empiece a contar desde ese mismo momento, aunque no estés obligado a relacionarte electrónicamente con la Administración.
TIEMPO DE LECTURA: 4 MINUTOS
Muchos contribuyentes piensan que, si han indicado un domicilio físico para recibir notificaciones y no están obligados a relacionarse electrónicamente con la Administración, los plazos comenzarán a contar desde la carta recibida en su domicilio.
Sin embargo, una reciente resolución del Tribunal Económico-Administrativo Central (TEAC) recuerda que esto no siempre es así.
Y el error puede salir caro: un recurso presentado fuera de plazo puede ser inadmitido sin entrar siquiera en el fondo del asunto.
El caso analizado por el TEAC
La Resolución del TEAC de 19 de febrero de 2026 (RG 9337/2025) analiza el caso de un contribuyente que había solicitado la rectificación de una autoliquidación.
Al iniciar el procedimiento, había designado expresamente un domicilio físico para recibir las notificaciones.
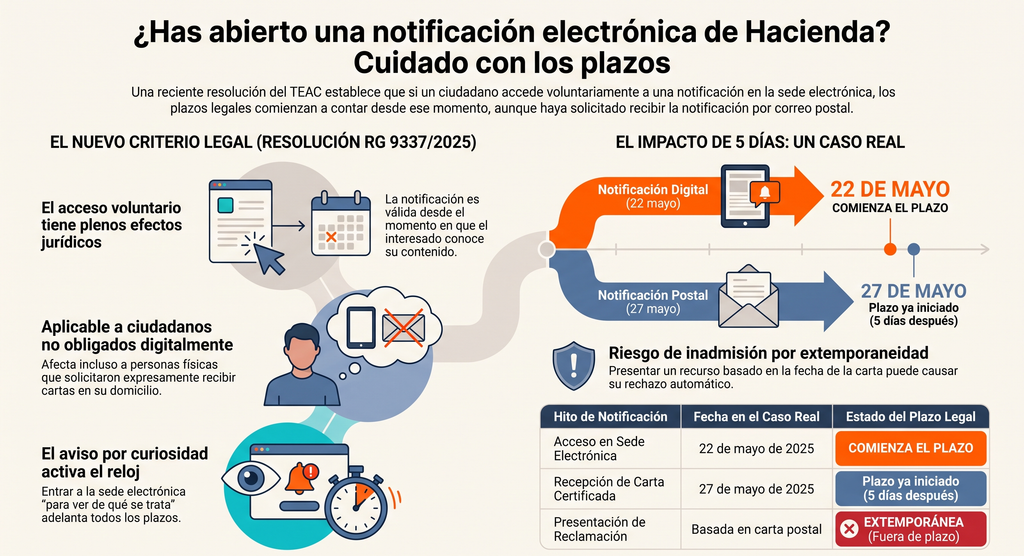
No obstante, la Administración puso también la resolución a su disposición en la sede electrónica y el contribuyente accedió voluntariamente a ella el día 22 de mayo de 2025.
Posteriormente, la misma resolución fue notificada en papel en el domicilio designado el 27 de mayo de 2025.
El problema surgió cuando el contribuyente presentó su reclamación tomando como referencia la fecha de la notificación postal.
¿Qué fecha cuenta para calcular los plazos?
El TEAC lo tiene claro.
Cuando el interesado accede voluntariamente al contenido de una notificación electrónica, esa notificación produce plenos efectos jurídicos desde el momento del acceso.
Y ello aunque:
- Sea una persona física.
- No esté obligada a relacionarse electrónicamente con la Administración.
- Haya señalado expresamente un domicilio físico para recibir notificaciones.
Por tanto, en el caso analizado, el plazo para recurrir comenzó a contar desde el 22 de mayo, fecha en la que el contribuyente abrió la notificación electrónica, y no desde el 27 de mayo, cuando recibió la carta en su domicilio.
Como consecuencia, la reclamación fue considerada extemporánea.
Lo importante no es cómo debía notificarse, sino que la conociste
La resolución recuerda que, en procedimientos iniciados a solicitud del interesado, la Administración debe practicar las notificaciones en el lugar señalado por el contribuyente.
Sin embargo, una vez acreditado que éste ha accedido voluntariamente al contenido de la notificación por vía electrónica, el acto ya se considera válidamente notificado.
Según el criterio del TEAC, lo determinante no es si el contribuyente estaba obligado o no a utilizar medios electrónicos, sino que haya tenido conocimiento efectivo del contenido de la resolución.
¿Cuándo podría ser diferente?
La situación sí podría cambiar si la Administración no notificara correctamente y el interesado no llegara a tener conocimiento efectivo del acto administrativo.
En esos casos podría producirse una vulneración del derecho de defensa.
Pero cuando el contribuyente abre voluntariamente la notificación electrónica, aunque después reciba una copia en papel, la fecha válida será la primera.
OJO
Cada vez es más habitual que la Agencia Tributaria envíe avisos informando de que existe una notificación disponible en la sede electrónica.
Muchas personas físicas acceden por curiosidad para ver de qué se trata, pensando que el plazo empezará cuando reciban la carta en casa.
Tras esta resolución del TEAC, queda claro que abrir la notificación electrónica puede adelantar el inicio de todos los plazos para recurrir o contestar un requerimiento.
Conclusión
La Resolución del TEAC 9337/2025 confirma que el acceso voluntario a una notificación electrónica produce efectos notificadores completos, incluso para contribuyentes que no están obligados a relacionarse electrónicamente con la Administración.
Por ello, antes de acceder a una notificación en la sede electrónica de la Agencia Tributaria conviene tener presente que los plazos pueden comenzar a contar desde ese mismo momento.
En materia tributaria, cinco días de diferencia pueden ser suficientes para perder el derecho a presentar un recurso dentro de plazo. Por eso, cuando reciba un aviso de notificación de Hacienda, es recomendable analizar cuanto antes las consecuencias y los plazos aplicables para evitar sorpresas desagradables.

Deja una respuesta