Un ticket puede acreditar una compra o un servicio, pero no siempre explica su relación con tu actividad. Si Hacienda revisa tus gastos, necesitarás algo más que el justificante de pago: deberás poder demostrar para qué se hizo ese gasto y qué relación tenía con tu negocio.
TIEMPO DE LECTURA: 5 MINUTOS
Un restaurante, un aparcamiento, un taxi, una compra de material… Son gastos habituales que llegan a la asesoría acompañados de la misma pregunta:
«¿Esto me lo puedo deducir?».
Para responder, necesitamos conocer algo que muchas veces no aparece en el documento: qué estabas haciendo, por qué necesitabas ese gasto y cómo se relaciona con tu actividad.
Tú puedes recordarlo perfectamente hoy. Pero, si Hacienda lo revisa tiempo después, tendremos que explicarlo con documentación.
El justificante demuestra una cosa; el motivo del gasto, otra
Un recibo de aparcamiento permite comprobar dónde estacionaste, cuándo y cuánto pagaste. Por sí solo, no explica si acudiste a visitar a un cliente o a realizar una gestión personal.
Con una comida sucede algo parecido. La factura acredita el servicio, pero puede no identificar a los asistentes ni el motivo de la reunión.
La Ley General Tributaria establece que quien hace valer un derecho debe probar los hechos que lo sustentan. También señala que la factura no es una prueba privilegiada de la realidad de la operación: si Hacienda la cuestiona fundadamente, habrá que aportar pruebas adicionales.
Por eso, una buena justificación debe permitir conectar el documento con una actuación concreta del negocio.
Antes de nada: no todos los papeles son una factura
Lo que llamamos «ticket» puede ser una factura simplificada válida. Pero un resguardo del datáfono o un movimiento bancario es un justificante de pago, no una factura.
Además, hay que distinguir dos cuestiones:
- Si el importe puede deducirse como gasto en IRPF o en el Impuesto sobre Sociedades.
- Si también puede deducirse el IVA soportado.
Para deducir el IVA mediante una factura simplificada, el proveedor debe incluir, además de los datos generales exigidos, el NIF y domicilio del destinatario y la cuota de IVA por separado. También deben cumplirse los restantes requisitos de deducción.
Nuestra recomendación práctica es pedir desde el principio una factura completa con los datos correctos del autónomo o de la sociedad que ha realizado el gasto.
Qué debes anotar cuando haces el gasto
No hace falta redactar un informe cada vez que aparcas. Sí conviene dejar una explicación breve, concreta y comprobable.
| Gasto | Información que conviene anotar | Documentación que puede respaldarlo |
| Aparcamiento o taxi | Destino, cliente o gestión y motivo del desplazamiento | Cita, correo de convocatoria, parte de trabajo |
| Comida con un cliente o proveedor | Asistentes, empresa y asunto tratado | Correos, propuesta comercial, convocatoria |
| Hotel por trabajo | Persona alojada, fechas y motivo del viaje | Inscripción en una feria, agenda de visitas, orden de trabajo |
| Compra de material | Qué se compró y para qué trabajo o centro se destinó | Pedido, albarán, parte de reparación o proyecto |
| Gasto adelantado por un empleado | Quién lo pagó, motivo y trabajo relacionado | Nota de gastos, justificante y constancia del reembolso |
Estas son medidas prácticas de documentación, no una lista de datos que deban figurar obligatoriamente en todas las facturas. Su utilidad dependerá del gasto y de las circunstancias.
«Comida de trabajo» aporta poco si no podemos explicar nada más
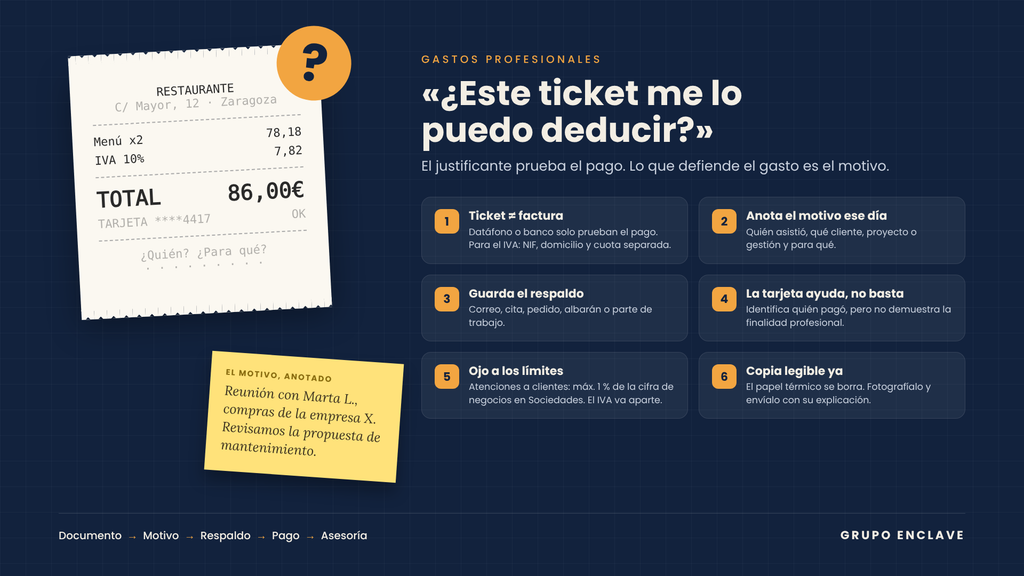
Imagina una factura de restaurante de 86 euros, pagada con tarjeta, con dos comensales.
Si solo conservamos ese documento, sabemos que hubo una comida. Nos falta explicar su finalidad profesional.
La documentación será más sólida si se conserva una nota como esta:
«Reunión con Marta López, responsable de compras de la empresa X, para revisar la propuesta de mantenimiento del próximo ejercicio. Asisten Marta y el responsable comercial».
Y, junto a ella, el correo que concertó la reunión y la propuesta comentada.
No es necesario que esa reunión termine en una venta para que exista una finalidad empresarial. Pero sí debemos poder acreditar que respondió a una gestión real del negocio.
La anotación debe recoger lo sucedido. Escribir “comida de trabajo” sobre un gasto personal no cambia su naturaleza.
Pagar con tarjeta ayuda, pero no demuestra la finalidad profesional
El pago electrónico facilita relacionar una factura con un movimiento bancario e identificar quién la abonó. Sin embargo, una tarjeta de empresa también puede utilizarse para pagar una compra particular.
En la manutención del propio autónomo, el IRPF exige específicamente el pago electrónico, junto con otros requisitos: que el gasto se produzca en el desarrollo de la actividad, en establecimientos de restauración u hostelería y dentro de los límites aplicables.
La AEAT recuerda que comer en un día laborable no basta para considerar el gasto vinculado a la actividad.
Tampoco deben tratarse igual una comida del autónomo, una atención a un cliente y un gasto de un trabajador desplazado. Su tratamiento fiscal puede ser diferente.
La documentación no elimina los límites de cada impuesto
Demostrar el motivo profesional es fundamental, pero no convierte automáticamente cualquier gasto en deducible.
También deben revisarse su registro, su imputación al ejercicio correspondiente y las condiciones o límites específicos. Por ejemplo, en el Impuesto sobre Sociedades, las atenciones a clientes o proveedores tienen un límite del 1 % del importe neto de la cifra de negocios del periodo.
Y que un gasto resulte deducible en IRPF o Sociedades no significa que su IVA lo sea necesariamente.
Una rutina sencilla para evitar problemas después
Cuando hagas un gasto profesional:
- Pide el documento correcto. Comprueba los datos del destinatario y que el concepto permita identificar la compra o el servicio.
- Anota el motivo ese mismo día. Indica el cliente, trabajo, proyecto o gestión relacionada.
- Guarda el respaldo disponible. Un correo, una cita o un parte de trabajo pueden ayudar a explicar el contexto.
- Relaciona el pago con el justificante. Si lo adelantó un empleado, identifica también a esa persona.
- Envíalo a la asesoría con la explicación. Una fotografía aislada no siempre contiene la información necesaria para decidir.
Guarda una copia legible antes de que el papel térmico se borre y conserva el original cuando corresponda. La fotografía facilita el trabajo, pero no sustituye automáticamente todas las obligaciones de conservación.
La asesoría puede revisar el gasto; tú conoces lo que ocurrió
Desde la asesoría podemos comprobar los requisitos fiscales y detectar qué documentación falta. Pero quien asistió a la reunión, hizo el desplazamiento o compró el material es quien conoce el motivo real.
La mejor forma de preparar una posible revisión de Hacienda es documentar los gastos cuando se producen. Intentar reconstruirlos años después resulta mucho más difícil.
En Grupo Enclave te ayudamos a organizar esa documentación y a valorar qué gastos pueden deducirse. Cuando nos preguntes «¿este ticket me lo puedo deducir?», acompáñalo de una breve explicación: podremos darte una respuesta mejor fundamentada.
Deja una respuesta