Desde el 1 de diciembre, las estancias de hasta 30 noches pasan a tributar al 10 % de IVA aunque no haya servicios hoteleros. Te contamos a quién afecta, qué obligaciones nuevas trae y qué conviene revisar antes.
TIEMPO DE LECTURA: 10 MINUTOS
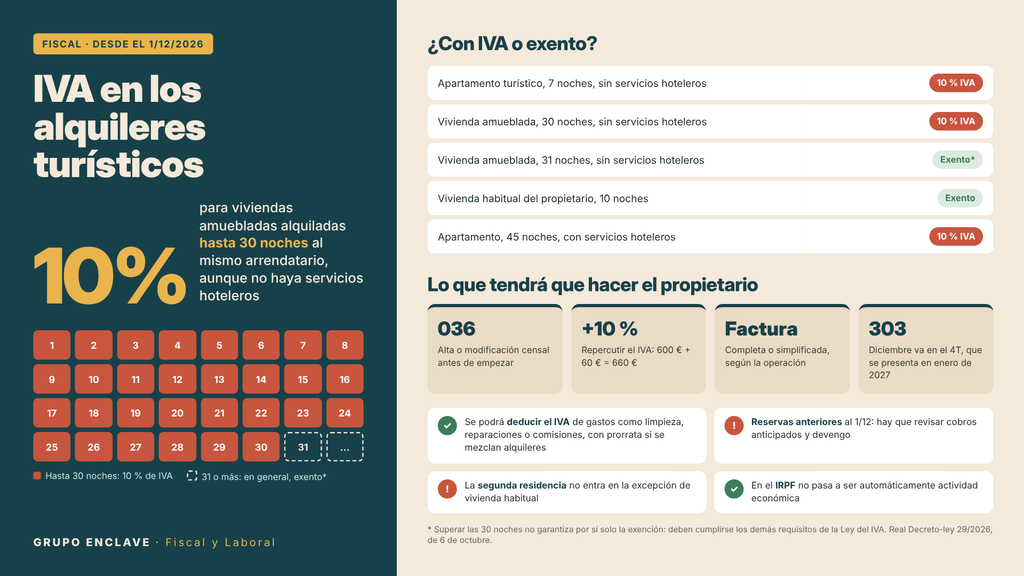
A partir del 1 de diciembre de 2026, los alquileres de apartamentos y viviendas amuebladas por estancias de hasta 30 noches pasarán a tributar, con carácter general, al 10 % de IVA. Esta modificación afecta a numerosos propietarios que hasta ahora alquilaban sus viviendas sin repercutir este impuesto.
La novedad está recogida en el Real Decreto-ley 29/2026, de 6 de octubre, que modifica la Ley del Impuesto sobre el Valor Añadido y que ya ha sido convalidado por el Congreso de los Diputados.
Pero ¿significa esto que todos los alquileres turísticos tendrán IVA? ¿Qué ocurre con las viviendas habituales, los alquileres de más de 30 noches o las reservas realizadas antes de diciembre? ¿Qué nuevas obligaciones tendrán los propietarios?
En Grupo Enclave explicamos los principales cambios y cómo prepararse para su entrada en aplicación.
¿Cómo tributaban hasta ahora los alquileres turísticos?
Hasta esta modificación, la aplicación del IVA a los alquileres turísticos dependía fundamentalmente de los servicios que ofrecía el propietario.
Cuando simplemente se alquilaba una vivienda amueblada, sin prestar servicios propios de la industria hotelera, el arrendamiento estaba, con carácter general, exento de IVA.
Por ejemplo, un propietario que alquilaba un apartamento durante una semana, entregaba las llaves y realizaba la limpieza antes y después de la estancia no tenía que repercutir IVA por ese alquiler, siempre que se cumplieran los requisitos de la exención.
En cambio, cuando se prestaban servicios propios de un hotel, como limpieza periódica durante la estancia, cambio habitual de ropa de cama o determinados servicios de atención y alojamiento, el alquiler ya estaba sujeto al 10 % de IVA.
Con la nueva normativa, la duración del alquiler se convierte en un criterio determinante, aunque no se presten servicios hoteleros.
¿Qué cambia el 1 de diciembre de 2026?
El artículo 7 del Real Decreto-ley 29/2026 modifica el artículo 20.Uno.23.º.e’) de la Ley 37/1992 del IVA.
Desde el 1 de diciembre de 2026, los arrendamientos de apartamentos o viviendas amuebladas dejarán de estar exentos cuando concurra cualquiera de estas circunstancias:
- Que el arrendador se comprometa a prestar servicios complementarios propios de la industria hotelera.
- Que el alquiler tenga una duración máxima de 30 noches para un mismo arrendatario, salvo la excepción prevista para la vivienda habitual del arrendador.
Además, la modificación del artículo 91.Uno.2.2.º establece expresamente que estos arrendamientos tributarán al tipo reducido del 10 % de IVA.
Por tanto, ya no será necesario ofrecer servicios similares a los de un hotel para que una estancia de corta duración esté sujeta a IVA.
Otro aspecto importante es que la norma no se refiere exclusivamente a viviendas que estén registradas como turísticas. Su redacción también puede afectar a otros arrendamientos temporales de viviendas amuebladas de hasta 30 noches, aunque el motivo de la estancia sea laboral o personal.
¿Qué alquileres tendrán IVA y cuáles seguirán exentos?
Para comprender mejor cómo se aplicará el cambio, veamos algunos ejemplos:
| Tipo de alquiler | Tratamiento del IVA desde diciembre de 2026 |
| Apartamento turístico alquilado durante 7 noches, sin servicios hoteleros | 10 % de IVA |
| Vivienda amueblada alquilada durante 30 noches, sin servicios hoteleros | 10 % de IVA |
| Vivienda amueblada alquilada durante 31 noches, sin servicios hoteleros | En general, exento si cumple los demás requisitos |
| Vivienda habitual del propietario alquilada durante 10 noches, sin servicios hoteleros | Exento por la excepción prevista |
| Apartamento alquilado durante 45 noches, con servicios hoteleros | 10 % de IVA |
La duración debe analizarse respecto del mismo arrendatario. Si existen contratos consecutivos, renovaciones o estancias divididas artificialmente, habrá que estudiar la duración real y las condiciones de la operación.
Importante: superar las 30 noches no garantiza automáticamente la exención. También deben cumplirse las restantes condiciones establecidas en la Ley del IVA.
¿Qué ocurre si alquilo mi vivienda habitual?
La reforma contempla una excepción cuando el alojamiento se produce en la vivienda que constituye la residencia habitual del arrendador.
En estos casos, un alquiler de hasta 30 noches puede continuar exento de IVA, siempre que no concurran otras circunstancias que excluyan la exención, como la prestación de servicios propios de la industria hotelera.
Es importante distinguir entre la vivienda habitual y una segunda residencia destinada al alquiler vacacional.
Por ejemplo, el propietario de un apartamento en la playa que utiliza como segunda residencia y alquila a turistas durante el verano no podrá acogerse a esta excepción simplemente porque también utilice personalmente el inmueble en determinadas fechas.
La condición de vivienda habitual deberá poder justificarse.
¿Qué obligaciones tendrán los propietarios desde diciembre?
La modificación no supone únicamente añadir un 10 % al precio del alquiler. También puede implicar nuevas obligaciones fiscales y administrativas.
1. Alta o modificación censal mediante el modelo 036
Los propietarios que comiencen a realizar alquileres sujetos y no exentos de IVA deberán comprobar su situación censal ante la Agencia Tributaria.
Si no están dados de alta en el censo de empresarios, profesionales y retenedores, deberán presentar el modelo 036 cuando resulte obligatorio, antes del inicio de la actividad correspondiente.
Si ya figuran en el censo, pero cambia su situación respecto al IVA, tendrán que comunicar las modificaciones que procedan dentro del plazo legal.
También deberá revisarse el epígrafe de actividad económica correspondiente, en función de las características del alojamiento.
Conviene recordar que el modelo 037 fue suprimido en febrero de 2025, por lo que estas gestiones se realizan actualmente mediante el modelo 036.
2. Repercutir el 10 % de IVA en las operaciones correspondientes
Los propietarios deberán incorporar el IVA a los alquileres sujetos al impuesto y adaptar sus sistemas de facturación.
Por ejemplo, para una estancia cuyo precio pactado sea de 600 euros antes de impuestos:
- Precio del alojamiento: 600 €.
- IVA del 10 %: 60 €.
- Total a cobrar: 660 €.
Sin embargo, si el precio final ya estuviera fijado en 600 euros, no debe darse por hecho que pueden añadirse otros 60 euros. Habrá que revisar las condiciones de contratación y determinar si el IVA está incluido en el precio.
Este aspecto es especialmente relevante en las reservas realizadas mediante plataformas digitales.
3. Emitir las facturas correspondientes
Los propietarios deberán cumplir las obligaciones de facturación de las operaciones sujetas y no exentas.
Según las características de la operación, podrá corresponder la emisión de una factura completa o una factura simplificada cuando se cumplan los requisitos legales.
Si las reservas se gestionan a través de plataformas o agencias, será importante identificar quién presta realmente el servicio de alojamiento, quién cobra al cliente y quién debe emitir la factura.
Las facturas de comisiones de plataformas e intermediarios también deben revisarse, ya que pueden tener un tratamiento de IVA diferente del propio alquiler.
4. Presentar el modelo 303 de IVA
Los propietarios que pasen a realizar operaciones sujetas y no exentas deberán liquidar el IVA mediante el modelo 303, con la periodicidad que corresponda.
En los casos de presentación trimestral, las operaciones de diciembre de 2026 se incluirán en la declaración del cuarto trimestre de 2026, cuya presentación corresponde a enero de 2027, conforme al calendario tributario aplicable.
También deberán llevarse los registros de facturación y gastos exigidos por la normativa.
En cuanto al resumen anual del IVA, modelo 390, habrá que comprobar si existe obligación de presentarlo o si resulta aplicable alguno de los supuestos de exoneración previstos.
¿Podrán deducirse los propietarios el IVA de los gastos?
Esta es una de las consecuencias más relevantes de la reforma.
Hasta ahora, cuando un propietario realizaba exclusivamente alquileres de vivienda exentos de IVA, no podía deducirse el IVA soportado en los gastos relacionados con esas operaciones.
Con el nuevo régimen, los alquileres que tributen al 10 % podrán generar derecho a deducir el IVA soportado en las adquisiciones y servicios vinculados a ellos, siempre que se cumplan los requisitos legales.
Entre los gastos que pueden generar IVA deducible se encuentran:
- Reparaciones y mantenimiento del alojamiento.
- Suministros relacionados con la actividad.
- Servicios de limpieza.
- Comisiones y servicios de intermediación.
- Servicios de asesoramiento y gestión.
- Adquisición de determinados bienes y mobiliario destinados a la actividad.
No obstante, no significa que todo el IVA pagado por el propietario pueda deducirse automáticamente.
Será necesario comprobar que los gastos estén correctamente justificados, que se destinen a operaciones que generan derecho a deducción y que se cumplan las restantes condiciones legales.
Tampoco podrá deducirse un IVA que nunca se haya soportado, como sucede con determinados gastos que no llevan este impuesto.
¿Qué ocurre si se combinan alquileres exentos y alquileres con IVA?
Un propietario puede alquilar una misma vivienda durante algunos períodos por estancias cortas sujetas al 10 % y realizar otros arrendamientos que estén exentos.
También puede disponer de varios inmuebles con tratamientos fiscales distintos.
En estos casos, puede resultar necesario aplicar la regla de prorrata del IVA.
Esta regla permite determinar qué parte del IVA soportado puede deducirse cuando se realizan operaciones con derecho a deducción y otras que no lo generan.
Existen dos modalidades, general y especial, cuya aplicación dependerá de las circunstancias y requisitos establecidos en la normativa.
Por ello, antes de deducir el IVA de los gastos, conviene analizar conjuntamente los ingresos, los inmuebles y el destino de las adquisiciones.
¿Y si compré o reformé la vivienda antes de diciembre de 2026?
El cambio también puede tener consecuencias respecto de determinadas inversiones realizadas antes de la entrada en aplicación de la nueva normativa.
La Ley del IVA contempla un sistema de regularización de deducciones por bienes de inversión cuando cambia el porcentaje de deducción aplicable durante el período legalmente establecido.
En el caso de las edificaciones, el período de regularización puede comprender diez años, incluido el de adquisición o, cuando proceda, el de inicio de utilización.
Esto significa que determinados propietarios que soportaron IVA al adquirir o realizar inversiones en un inmueble podrían tener que analizar si el nuevo tratamiento fiscal permite alguna regularización favorable.
Sin embargo, esta posibilidad no existe automáticamente por el simple hecho de comenzar a repercutir IVA.
Dependerá, entre otras circunstancias, de si se soportó IVA en la adquisición, de las deducciones inicialmente practicadas, del uso del inmueble y de los años que permanezcan dentro del período de regularización.
No debe confundirse este mecanismo con la posibilidad de recuperar indiscriminadamente el IVA de todos los gastos de años anteriores.
¿Qué sucede con las reservas realizadas antes del 1 de diciembre?
Una cuestión especialmente importante es la de las reservas contratadas o cobradas antes de la fecha de aplicación de la reforma.
Por ejemplo, puede existir una reserva efectuada en noviembre para disfrutar de una vivienda en diciembre, o una estancia que comience a finales de noviembre y termine durante el mes siguiente.
En estos casos hay que tener en cuenta las reglas de devengo del IVA, recogidas en el artículo 75 de la Ley 37/1992.
Con carácter general, en los arrendamientos el impuesto se devenga cuando resulta exigible el precio, y los cobros anticipados también pueden producir el devengo por los importes recibidos.
Por tanto, no basta con fijarse únicamente en la fecha de entrada al alojamiento ni en la fecha de la reserva.
Será necesario revisar los pagos anticipados, el contrato, las condiciones de facturación y las fechas de devengo para determinar el tratamiento correcto.
¿Afecta también al IRPF de los propietarios?
La modificación que hemos explicado afecta al IVA, pero no convierte automáticamente todos los alquileres turísticos en actividades económicas a efectos del IRPF.
La calificación de los ingresos en la declaración de la renta sigue dependiendo de las reglas propias de ese impuesto.
Por ejemplo, cuando no se prestan servicios hoteleros, los rendimientos del alquiler pueden continuar considerándose rendimientos del capital inmobiliario, salvo que concurran las circunstancias legales para calificarlos como actividad económica.
Por tanto, tener que presentar el modelo 303 no significa necesariamente que los ingresos deban declararse como actividad económica en el IRPF.
¿Qué deberían revisar los propietarios antes del 1 de diciembre?
Ante la proximidad de la nueva regulación, recomendamos revisar:
- La duración de las estancias: identificar qué alquileres no superan las 30 noches y cuáles pueden continuar exentos.
- La situación censal: comprobar si hay que presentar el modelo 036 de alta o modificación.
- Los precios y las reservas: determinar cómo se repercutirá el IVA y revisar los importes ya contratados.
- La facturación y la contabilidad: adaptar los procedimientos para registrar correctamente el impuesto.
- Los gastos e inversiones: comprobar qué IVA puede resultar deducible y si existe obligación de aplicar prorrata o regularizar bienes de inversión.
En Grupo Enclave te ayudamos a adaptarte a la nueva normativa
La entrada en aplicación del IVA en los alquileres de corta duración supone un cambio importante para propietarios, autónomos, sociedades y gestores de viviendas turísticas.
Aunque el tipo aplicable será generalmente del 10 %, las consecuencias fiscales dependerán de la duración de las estancias, del uso del inmueble, de los servicios prestados y de las circunstancias de cada propietario.
En Grupo Enclave, como asesoría especializada en materia fiscal y contable, podemos ayudarte a revisar cómo afecta esta modificación a tus alquileres, gestionar las altas y modificaciones censales, organizar la facturación y preparar las declaraciones de IVA.
Anticiparse al 1 de diciembre de 2026 permitirá adaptar la gestión de los alquileres y evitar errores fiscales desde el primer momento.

Deja una respuesta