Pasar de una estructura “en peine” a una holding puede mejorar la fiscalidad de los dividendos, facilitar la reinversión y preparar el relevo generacional, siempre que se diseñe bien.
TIEMPO DE LECTURA: 4 MINUTOS
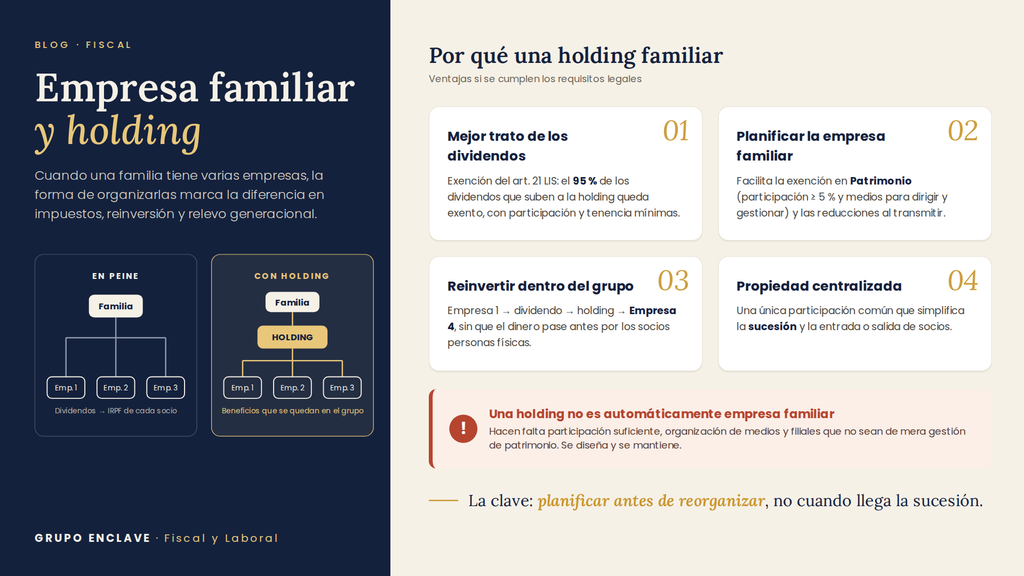
Cuando una familia es propietaria de varias empresas, es frecuente encontrar una estructura en la que los miembros de la familia participan directamente en cada una de las sociedades.
Por ejemplo:
Familia → Empresa 1 + Empresa 2 + Empresa 3
Esta estructura, conocida habitualmente como estructura “en peine”, puede funcionar, pero presenta determinados inconvenientes fiscales y de gestión.
Entre ellos, destaca que los dividendos de cada sociedad se distribuyen directamente a las personas físicas, que tributarán por ellos en su IRPF. Además, para aplicar los beneficios fiscales de la empresa familiar es necesario analizar el cumplimiento de los requisitos en cada una de las sociedades.
¿Qué ocurre si utilizamos una holding familiar?
Una alternativa consiste en interponer una sociedad holding familiar:
Familia → HOLDING → Empresa 1 + Empresa 2 + Empresa 3
En este caso, los miembros de la familia son socios de la holding y es esta sociedad la que participa en las distintas empresas operativas.
Esta estructura puede facilitar la organización del patrimonio empresarial y, si se cumplen los requisitos legales, aportar importantes ventajas fiscales.
Principales ventajas
1. Mejor tratamiento de los dividendos
Los dividendos distribuidos por las sociedades participadas a la holding pueden beneficiarse de la exención prevista en el artículo 21 de la Ley del Impuesto sobre Sociedades, siempre que se cumplan sus requisitos, entre ellos el porcentaje mínimo de participación y el período de tenencia. Actualmente, la exención general alcanza el 95%, al quedar excluido de la misma un 5% en concepto de gastos de gestión.
Esto permite que los beneficios puedan permanecer en la estructura empresarial y utilizarse para financiar nuevas inversiones sin necesidad de distribuirlos inmediatamente a las personas físicas.
2. Mayor facilidad para la planificación de la empresa familiar
En materia de Impuesto sobre el Patrimonio, la normativa permite considerar determinadas participaciones como activos vinculados a una actividad empresarial cuando, entre otros requisitos, la participación alcanza al menos el 5% y existe una organización de medios materiales y personales destinada a dirigir y gestionar las participaciones.
Por ello, una estructura correctamente diseñada puede facilitar la planificación de la exención de las participaciones y, posteriormente, de los beneficios fiscales asociados a la transmisión de la empresa familiar.
3. Reinversión dentro del grupo
Una de las grandes ventajas prácticas de la holding es que los beneficios de las sociedades participadas pueden subir a la sociedad holding y, desde ella, destinarse a nuevas inversiones.
Por ejemplo:
Empresa 1 → dividendo → HOLDING → inversión en Empresa 4
Sin necesidad de que ese dinero tenga que pasar previamente por los socios personas físicas.
4. Centralización de la propiedad empresarial
La familia pasa a tener una única participación societaria común —la holding— que, a su vez, es propietaria de las distintas empresas del grupo.
Esto puede simplificar la sucesión, la entrada o salida de socios y la organización del patrimonio empresarial.
Pero una holding no es automáticamente una empresa familiar
Este punto es fundamental.
Crear una sociedad holding no garantiza por sí mismo los beneficios fiscales de la empresa familiar.
Para que las participaciones de la holding puedan beneficiarse de la exención en el Impuesto sobre el Patrimonio deben cumplirse los requisitos establecidos por la normativa.
Entre ellos, resulta especialmente importante que la holding participe en las sociedades con una participación suficiente, que tenga como finalidad dirigir y gestionar esas participaciones y que exista la correspondiente organización de medios. Además, las sociedades participadas deben cumplir los requisitos exigidos para no ser consideradas entidades dedicadas a la mera gestión de un patrimonio.
Por tanto, la estructura debe diseñarse y mantenerse correctamente, no basta con interponer una sociedad entre la familia y sus empresas.
¿Estructura en peine o holding familiar?
La diferencia puede resumirse así:
ESTRUCTURA EN PEINE
Familia
↳ Empresa 1
↳ Empresa 2
↳ Empresa 3
ESTRUCTURA HOLDING
Familia
↓
Holding familiar
↙ ↓ ↘
Empresa 1 · Empresa 2 · Empresa 3
La segunda estructura puede ofrecer una mayor eficiencia en la gestión de los beneficios, facilitar la reinversión y simplificar la planificación de la sucesión empresarial, siempre que se configure de acuerdo con los requisitos fiscales y mercantiles aplicables.
La clave está en planificar antes de reorganizar
Una estructura holding puede ser una herramienta muy potente para una familia que ha creado varias empresas y quiere preparar el crecimiento, la reinversión y el relevo generacional.
Pero no todas las holdings son iguales ni todas generan los mismos beneficios fiscales.
Antes de realizar una reestructuración es imprescindible analizar la composición del grupo, las participaciones, la actividad de cada sociedad, los activos existentes y los objetivos de la familia.
Una buena estructura empresarial no se improvisa cuando llega la sucesión: se diseña años antes.
¿Por qué es importante planificar la sucesión de una empresa familiar?
La planificación de la sucesión de una empresa familiar permite anticiparse a las consecuencias fiscales y evitar problemas entre los miembros de la familia. Tanto en una transmisión por fallecimiento como en una donación de la empresa familiar en vida, es fundamental comprobar previamente que se cumplen todos los requisitos exigidos para aplicar los beneficios fiscales previstos en el Impuesto sobre Sucesiones y Donaciones.
Además, mantener correctamente la exención de las participaciones de la empresa familiar en el Impuesto sobre el Patrimonio puede ser determinante para acceder a las reducciones fiscales en la transmisión.
Por ello, antes de transmitir una empresa familiar, ya sea mediante herencia o donación, es recomendable analizar la estructura empresarial, las participaciones, las funciones de dirección, la remuneración y el grado de parentesco de los beneficiarios. Una correcta planificación fiscal puede suponer un ahorro tributario muy importante y facilitar la continuidad de la empresa familiar entre generaciones.

Deja una respuesta