No basta con ser autónomo: qué requisitos debes cumplir para que la nave, la maquinaria o el local de tu negocio queden exentos del Impuesto sobre el Patrimonio.
TIEMPO DE LECTURA: 8 MINUTOS
Cuando hablamos de empresa familiar no siempre estamos hablando de una sociedad.
También puede existir una empresa familiar cuando una persona física desarrolla directamente una actividad empresarial o profesional, siendo titular de los bienes necesarios para desarrollar dicha actividad.
En estos casos, determinados bienes afectos a la actividad pueden quedar exentos en el Impuesto sobre el Patrimonio, pero para ello deben cumplirse una serie de requisitos.
Y aquí está la cuestión importante: no basta con ser autónomo ni con tener un negocio. Hay que cumplir todos los requisitos que establece la normativa.
1. Debe existir una actividad económica
El primer requisito es que el contribuyente desarrolle una actividad empresarial o profesional.
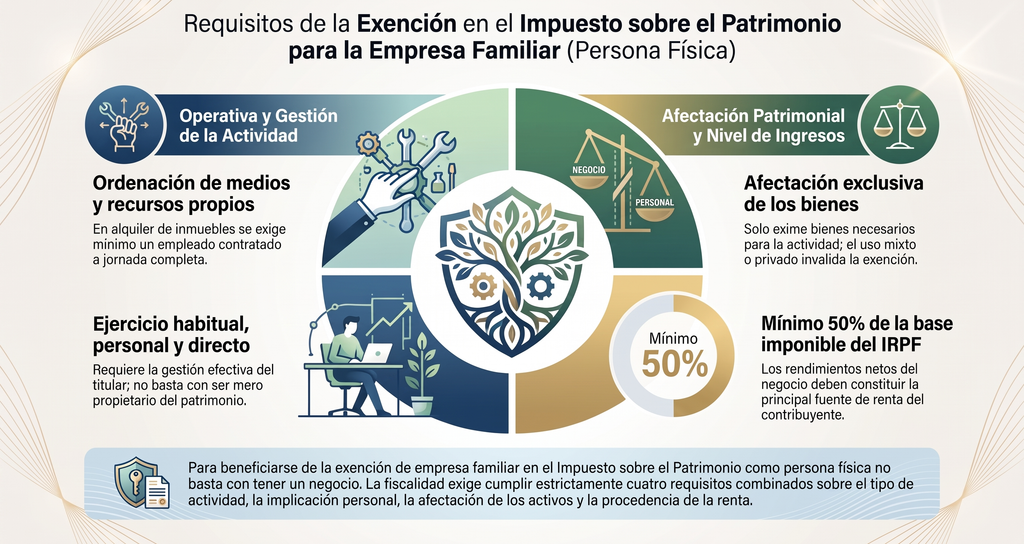
La normativa del Impuesto sobre el Patrimonio remite a las reglas del IRPF para determinar cuándo existe una actividad económica. Se trata, en términos generales, de una actividad en la que el contribuyente ordena por cuenta propia medios de producción y recursos humanos con la finalidad de intervenir en la producción o distribución de bienes o servicios.
La exención, por tanto, puede aplicarse tanto a actividades empresariales como profesionales.
Especial atención al alquiler de inmuebles
Uno de los casos que más dudas genera es el arrendamiento de inmuebles.
Actualmente, para que el arrendamiento tenga la consideración de actividad económica a efectos del IRPF, debe existir al menos una persona empleada con contrato laboral y a jornada completa para la ordenación de dicha actividad.
El antiguo requisito de disponer de un local exclusivamente destinado a gestionar los alquileres ya no forma parte de la definición actual.
Ahora bien, la existencia de una persona contratada no debe analizarse de forma aislada. La realidad de la actividad y su verdadera organización también pueden ser relevantes.
2. La actividad debe realizarse de forma habitual, personal y directa
No es suficiente con ser propietario de los bienes utilizados por un negocio.
La actividad debe ser desarrollada por el propio contribuyente de forma habitual, personal y directa.
Esto significa que el titular debe estar realmente al frente de la actividad. Puede contar con trabajadores o colaboradores, pero no puede limitarse a ser un mero propietario que haya delegado completamente la gestión en terceros.
Por ello, es importante poder acreditar la participación efectiva en la actividad: firma de contratos, gestión bancaria, relaciones con proveedores y clientes, toma de decisiones empresariales, etc.
¿Qué ocurre si el titular queda incapacitado?
La normativa contempla determinadas situaciones de incapacidad en las que el ejercicio de la actividad puede corresponder a quien legalmente represente al titular, es decir, su tutor legal.
Es una cuestión especialmente relevante en patrimonios familiares que se mantienen durante muchos años, ya que el cumplimiento de este requisito debe analizarse también cuando las circunstancias personales del titular cambian.
3. Los bienes deben estar afectos a la actividad
La exención no alcanza a todo el patrimonio del empresario.
Únicamente pueden quedar exentos los bienes y derechos necesarios para el desarrollo de la actividad económica.
Para determinar qué bienes están afectos hay que acudir a las reglas del IRPF.
Una nave industrial desde la que se desarrolla la actividad, una oficina necesaria para el negocio o determinada maquinaria pueden estar afectas.
Una vivienda que el empresario utiliza para sus vacaciones, evidentemente, no.
OJO con los vehículos
Los vehículos de turismo son uno de los elementos que más dudas generan.
La normativa del IRPF establece reglas específicas para determinar cuándo un vehículo puede considerarse afecto y, con carácter general, la utilización simultánea para fines empresariales y privados impide considerar que exista una afectación exclusiva, salvo los supuestos expresamente admitidos por la norma.
Por tanto, no basta con que el vehículo esté contabilizado o que se utilice ocasionalmente para el trabajo.
Hay que analizar si realmente cumple las condiciones de afectación exigidas fiscalmente.
¿Y el dinero de las cuentas bancarias?
También hay que prestar atención al dinero existente en cuentas bancarias.
La normativa del IRPF establece que los activos representativos de la cesión de capitales a terceros no tienen la consideración de elementos patrimoniales afectos.
Por tanto, no podemos considerar automáticamente exento todo el dinero existente en una cuenta en la que se reciben los ingresos de la actividad.
4. La actividad debe constituir la principal fuente de renta
Este es uno de los requisitos fundamentales.
Para que pueda aplicarse la exención, la actividad debe constituir la principal fuente de renta del contribuyente.
La normativa establece que se entiende cumplido este requisito cuando al menos el 50 % de la base imponible del IRPF procede de los rendimientos netos de las actividades económicas, con las reglas y exclusiones previstas legalmente.
Esto significa que el contribuyente puede tener otras fuentes de ingresos.
Puede tener rendimientos del trabajo, dividendos, intereses o ganancias patrimoniales.
El problema aparece cuando esas otras rentas hacen que la actividad económica deje de representar al menos el 50 % exigido.
Un ejemplo sencillo
Imaginemos que una persona obtiene 50.000 euros de rendimiento neto de su actividad económica.
Ese mismo año vende una vivienda que no está afecta a la actividad y obtiene una ganancia patrimonial de 70.000 euros.
La actividad económica aporta 50.000 euros, pero la ganancia patrimonial aporta otros 70.000.
En este caso, la actividad económica ya no representa al menos el 50 % de la base imponible y, por tanto, no se cumpliría este requisito para la exención.
Y esto puede suceder aunque la ganancia procedente de la venta de la vivienda sea algo puntual.
¿Qué ocurre si la actividad tiene pérdidas?
También hay que tener mucho cuidado en este punto.
Si la actividad económica genera pérdidas, puede no cumplirse el requisito de que los rendimientos de actividades económicas representen al menos el 50 % de la base imponible.
Por tanto, no basta con que exista una actividad económica: el resultado obtenido y el resto de rentas del contribuyente también son determinantes.
¿Y si tributo por módulos?
El mismo problema puede aparecer cuando el contribuyente tributa mediante estimación objetiva.
A efectos de este requisito se tiene en cuenta el rendimiento fiscalmente determinado, por lo que puede ocurrir que la realidad económica de la actividad sea una y el rendimiento calculado conforme al régimen de estimación objetiva sea otro.
Si, como consecuencia de ese cálculo fiscal, no se alcanza el porcentaje exigido, no se cumpliría el requisito de la principal fuente de renta.
¿Y si tengo varias actividades económicas?
Aquí existe una cuestión especialmente importante.
Una persona puede desarrollar varias actividades económicas de forma habitual, personal y directa.
En ese caso, no debemos analizar cada actividad de manera aislada para determinar si individualmente alcanza el 50 %.
Los rendimientos netos de las distintas actividades económicas se computan conjuntamente.
Por ejemplo, si una persona obtiene:
- 30.000 € de una actividad.
- 20.000 € de una segunda actividad.
- 40.000 € de una tercera actividad.
El análisis se realizará considerando conjuntamente los rendimientos de las actividades económicas.
Por tanto, no significa que los bienes afectos a la actividad que genera 20.000 euros queden automáticamente fuera de la exención.
La normativa permite realizar el análisis de forma conjunta cuando el contribuyente desarrolla varias actividades económicas.
¿Y si además tengo una sociedad familiar?
También puede darse el caso de que una persona tenga una actividad económica directamente a su nombre y, además, participe en una sociedad que cumpla los requisitos para ser considerada empresa familiar.
En estos casos, determinadas remuneraciones que perciba por el ejercicio de funciones de dirección en sociedades que cumplan los requisitos establecidos legalmente no se computan para determinar el porcentaje del 50 %, evitando que se mezclen ambas situaciones a estos efectos.
El resto de rentas del contribuyente sí deben tenerse en cuenta conforme a las reglas aplicables.
¿Qué parte del patrimonio queda exenta?
La exención no afecta automáticamente a todo el patrimonio de la persona.
Se limita a los bienes y derechos que estén efectivamente afectos a la actividad económica y cumplan los requisitos exigidos.
Por ejemplo:
Nave industrial utilizada para desarrollar la actividad: puede quedar exenta.
Vivienda en la playa utilizada para uso personal: no queda exenta por el hecho de que su propietario sea empresario.
La diferencia puede ser muy importante cuando hablamos de patrimonios elevados.
¿Y si el bien pertenece a los dos cónyuges?
También puede darse una situación en la que un matrimonio sea titular de un bien común y únicamente uno de los cónyuges desarrolle la actividad económica.
Por ejemplo, una nave industrial de carácter ganancial utilizada para desarrollar la actividad del marido.
En determinados supuestos, la normativa permite que la exención alcance al bien en su totalidad, aunque solo uno de los cónyuges sea quien desarrolla la actividad.
Este tipo de situaciones deben analizarse atendiendo al régimen económico matrimonial, a la titularidad del bien y al cumplimiento de los restantes requisitos.
OJO: la empresa familiar no se consigue simplemente teniendo un negocio
La exención en el Impuesto sobre el Patrimonio exige mucho más que ser empresario o autónomo.
Hay que comprobar, entre otras cuestiones:
1. Que exista una verdadera actividad económica.
2. Que se ejerza de forma habitual, personal y directa.
3. Que los bienes estén realmente afectos a la actividad.
4. Que la actividad constituya la principal fuente de renta conforme a las reglas fiscales.
Además, cuando el patrimonio familiar es importante, la correcta acreditación de estos requisitos adquiere todavía mayor importancia.
Conclusión
La exención de empresa familiar en el Impuesto sobre el Patrimonio puede tener un impacto fiscal muy importante, pero no debe darse por supuesta.
Cada elemento del patrimonio debe analizarse individualmente y, al mismo tiempo, hay que estudiar la actividad económica, la forma en que se desarrolla, los rendimientos obtenidos y el resto de rentas del contribuyente.
Y esto es especialmente relevante cuando la exención se pretende mantener a lo largo del tiempo o utilizar dentro de una planificación de la sucesión de la empresa familiar, ya que el cumplimiento de estos requisitos puede tener consecuencias también en otros impuestos.
En empresa familiar, no basta con tener un negocio: hay que asegurarse de que fiscalmente cumple todos los requisitos para ser considerado como tal.

Deja una respuesta