
Ser socio de la empresa familiar no basta: estos son los requisitos que debes cumplir para que tus participaciones queden exentas en el Impuesto sobre el Patrimonio.
TIEMPO DE LECTURA: 5 MINUTOS
Cuando hablamos de empresa familiar, no siempre estamos ante una persona física que desarrolla directamente una actividad económica.
También existe la empresa familiar societaria: una sociedad desarrolla la actividad y la persona física es propietaria de sus acciones o participaciones.
En estos casos, la cuestión es diferente: ¿pueden quedar exentas esas participaciones en el Impuesto sobre el Patrimonio?
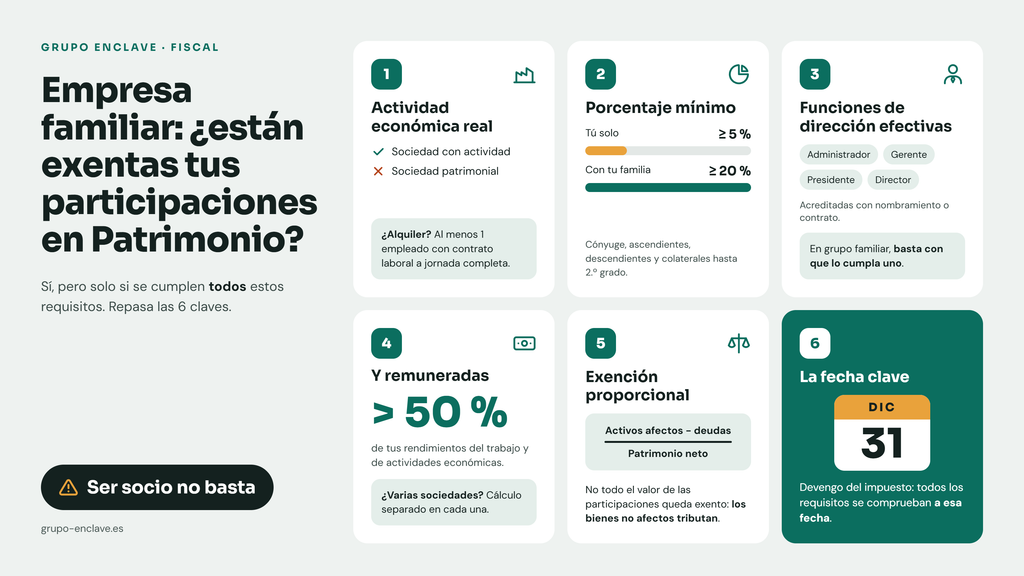
La respuesta es sí, pero no basta con ser socio de una empresa. La normativa establece una serie de requisitos que deben cumplirse y que conviene revisar con detalle.
1. La sociedad debe desarrollar una actividad económica
El primer requisito es que la entidad no tenga como actividad principal la mera gestión de un patrimonio mobiliario o inmobiliario.
La Ley del Impuesto sobre el Patrimonio establece determinadas reglas para determinar cuándo una entidad se considera que gestiona un patrimonio y, por tanto, no desarrolla una verdadera actividad económica a estos efectos.
Aquí aparecen situaciones especialmente relevantes en sociedades que tienen inmuebles, valores o participaciones en otras entidades.
Por ejemplo, determinadas participaciones en otras sociedades pueden quedar fuera del cómputo cuando se cumplen los requisitos establecidos legalmente, entre ellos disponer de una participación significativa y contar con una organización de medios materiales y personales destinada a dirigir y gestionar dicha participación.
Por tanto, no toda sociedad que tenga inmuebles o participaciones de otras empresas queda automáticamente excluida de la exención. Hay que analizar la composición de su activo y la actividad que realmente desarrolla. Pero las sociedades Patrimoniales sí quedan fuera de la exención.
¿Y qué ocurre con una sociedad que se dedica al alquiler de inmuebles?
Es uno de los casos que más atención requiere.
Para determinar si existe actividad económica en el arrendamiento de inmuebles, la normativa del IRPF exige, con carácter general, que para la ordenación de esta actividad se utilice al menos una persona empleada con contrato laboral y a jornada completa.
Por ello, cuando una empresa familiar tiene como actividad el arrendamiento de inmuebles, este requisito debe revisarse especialmente.
2. El porcentaje de participación también importa
No basta con que la sociedad tenga una actividad económica.
El titular de las participaciones debe alcanzar un determinado porcentaje de participación.
La Ley establece que la participación debe ser de al menos un 5 % individualmente, o del 20 % conjuntamente con determinados familiares: cónyuge, ascendientes, descendientes o colaterales de segundo grado, ya sea por consanguinidad, afinidad o adopción.
Esto permite que la exención pueda aplicarse incluso cuando un miembro de la familia, individualmente considerado, no alcanza el 5 %, siempre que conjuntamente con su grupo familiar se alcance el 20 %.
Y aquí hay que tener cuidado: el concepto de grupo familiar a estos efectos fiscales no llega indefinidamente a todos los parientes. La norma delimita expresamente quiénes pueden formar parte de ese porcentaje conjunto.
3. Ser socio no es suficiente: hay que ejercer funciones de dirección
Este es uno de los puntos fundamentales.
La persona que pretende aplicar la exención debe ejercer efectivamente funciones de dirección en la sociedad.
No basta, por tanto, con ser propietario de las participaciones.
La normativa reglamentaria contempla, entre otros, los cargos de presidente, director general, gerente, administrador, director de departamento y determinados cargos del consejo de administración, siempre que exista una intervención efectiva en las decisiones de la empresa. Estas funciones deben poder acreditarse mediante el correspondiente nombramiento o contrato.
Además, cuando la participación se tiene conjuntamente con miembros del grupo familiar, no es necesario que todos ellos ejerzan funciones de dirección.
La normativa permite que este requisito se cumpla al menos por una de las personas que integran el grupo familiar, manteniéndose el derecho a la exención para las participaciones de quienes cumplan el resto de requisitos.
4. Y además, esas funciones de dirección tienen que estar remuneradas
Aquí encontramos otro de los puntos que más problemas puede generar.
No basta con ejercer funciones de dirección: hay que percibir una remuneración por ellas.
Esa remuneración debe representar más del 50 % de la totalidad de los rendimientos del trabajo y de actividades económicas del titular, con las exclusiones previstas por la normativa.
Es importante diferenciar este requisito del que se aplica cuando la empresa familiar consiste en una actividad económica desarrollada directamente por una persona física.
En la empresa familiar societaria, el análisis se centra en la remuneración percibida por las funciones de dirección.
¿Y si el socio participa en varias empresas familiares?
También existe una regla específica para este supuesto.
Si una misma persona participa directamente en varias entidades y en todas ellas se cumplen los restantes requisitos, el cálculo de la remuneración se realiza de forma separada para cada sociedad.
Además, para realizar ese cálculo no se incluyen las remuneraciones obtenidas por las funciones de dirección ejercidas en las demás entidades.
Esto puede resultar especialmente relevante en estructuras empresariales familiares en las que una misma persona participa y ejerce funciones de dirección en varias sociedades.
5. La exención no significa que toda la sociedad quede exenta
Este es otro de los errores más habituales.
Que una persona cumpla todos los requisitos para que sus participaciones tengan derecho a la exención no significa necesariamente que el 100 % del valor de esas participaciones quede exento.
La propia Ley del Impuesto sobre el Patrimonio establece una regla proporcional.
La exención se limita a la parte del valor de las participaciones que corresponda a la proporción existente entre:
- los activos necesarios para el ejercicio de la actividad empresarial o profesional, minorados en las deudas derivadas de la actividad; y
- el patrimonio neto de la entidad.
¿La finalidad?
Evitar que la utilización de una sociedad permita convertir automáticamente en patrimonio empresarial exento bienes que realmente no están vinculados a la actividad.
Por ejemplo, una sociedad puede desarrollar perfectamente una actividad económica y cumplir todos los requisitos de empresa familiar, pero mantener en su balance determinados bienes que no son necesarios para dicha actividad.
La exención no convierte automáticamente todo el patrimonio de la sociedad en patrimonio exento.
6. ¿Cuándo deben cumplirse los requisitos?
Los requisitos de la exención deben analizarse tomando como referencia la situación existente en el devengo del Impuesto sobre el Patrimonio, que se produce el 31 de diciembre.
Por ello, no debemos limitar el análisis a cómo ha funcionado la sociedad durante el ejercicio. Es necesario revisar la situación concreta existente a esa fecha y comprobar que se cumplen todos los requisitos exigidos.

Deja una respuesta