El TEAC aclara cómo se determina la parte embargable de una cuenta cuando en ella se mezclan salarios, pensiones y otros ingresos.
TIEMPO DE LECTURA: 3 MINUTOS
Las cuentas bancarias en las que se reciben salarios o pensiones suelen generar numerosas dudas cuando la Agencia Tributaria inicia un procedimiento de embargo.
La situación se complica todavía más cuando, además del sueldo o la pensión, en esa misma cuenta se ingresan otras cantidades procedentes de ayudas familiares, alquileres, devoluciones o cualquier otro ingreso de naturaleza embargable.
Pues bien, el Tribunal Económico-Administrativo Central (TEAC), en sus resoluciones de 30 de abril de 2026 (reclamaciones 4803/2024 y 2888/2024), ha aclarado cómo debe determinarse qué parte del saldo de una cuenta puede ser embargada en estos casos.
El salario mínimo sigue siendo inembargable
La Ley General Tributaria no establece directamente qué bienes son inembargables, sino que remite a otras normas del ordenamiento jurídico.
En materia de salarios y pensiones, la referencia es el artículo 607 de la Ley de Enjuiciamiento Civil.
Dicho artículo establece que:
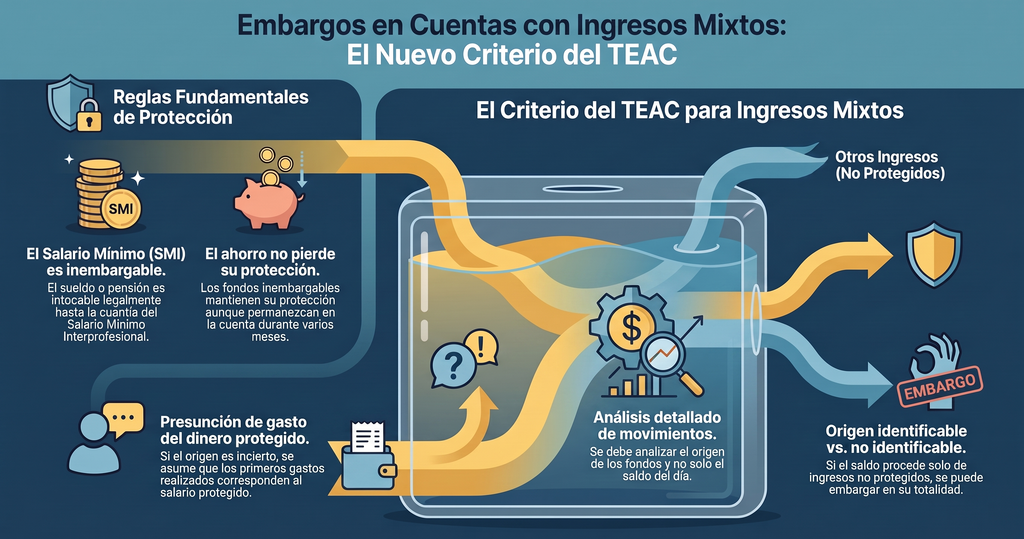
- El salario, sueldo, pensión o prestación equivalente es inembargable hasta la cuantía del Salario Mínimo Interprofesional (SMI).
- Si se supera dicho importe, la parte excedente puede embargarse aplicando los porcentajes previstos legalmente.
Hasta aquí no existe ninguna novedad.
El problema aparece cuando esos ingresos conviven en la misma cuenta con otros fondos que sí pueden ser objeto de embargo.
¿Qué ocurre si en la misma cuenta entran otros ingresos?
Imaginemos una cuenta bancaria en la que se reciben:
- Una pensión parcialmente inembargable.
- Ayudas económicas de familiares.
- Transferencias de terceros.
- Otros ingresos que no disfrutan de protección legal.
Cuando la Administración pretende embargar el saldo de esa cuenta surge una pregunta fundamental:
¿Qué parte del dinero existente procede de la pensión protegida y qué parte procede de ingresos plenamente embargables?
Precisamente sobre esta cuestión se pronuncia el TEAC.
El criterio del TEAC
La resolución distingue dos situaciones.
Si puede identificarse el origen del saldo
Cuando resulte acreditado que el saldo existente en la cuenta en el momento del embargo procede exclusivamente de ingresos embargables, la totalidad de dicho saldo podrá ser objeto de embargo.
Por ejemplo, si se demuestra que el dinero existente en la cuenta procede únicamente de ayudas familiares o de otros ingresos no protegidos por el artículo 607 de la Ley de Enjuiciamiento Civil, no existirá ninguna limitación para el embargo.
Si no puede identificarse el origen del saldo
Aquí es donde aparece la principal novedad interpretativa.
Cuando no sea posible determinar exactamente qué parte del saldo procede de cada ingreso, el TEAC considera que debe entenderse que las cantidades gastadas en primer lugar corresponden al salario o pensión protegidos.
Dicho de otro modo, para realizar el cálculo debe analizarse el movimiento de la cuenta y no únicamente el saldo existente el día del embargo.
Esta interpretación puede provocar que una parte del saldo resulte embargable aunque el importe existente en la cuenta sea inferior al salario o pensión percibidos.
Relación con el criterio fijado en 2025
Estas resoluciones complementan otro importante criterio aprobado por el TEAC el 18 de junio de 2025.
En aquella resolución se concluyó que el dinero procedente de salarios o pensiones inembargables no pierde dicha protección por el mero hecho de permanecer en la cuenta bancaria durante meses.
Hasta entonces la Administración defendía en ocasiones que esos importes se transformaban en ahorro y dejaban de estar protegidos.
El TEAC rechazó esta interpretación y afirmó que el carácter inembargable permanece mientras pueda identificarse el origen de esos fondos.
En otras palabras, ahorrar parte del salario o de la pensión no supone perder la protección reconocida por la Ley de Enjuiciamiento Civil.
OJO
El saldo de una cuenta bancaria no siempre determina por sí solo qué cantidad puede ser embargada.
La Agencia Tributaria y los tribunales analizan cada vez más el origen de los fondos y los movimientos realizados en la cuenta.
Por ello, dos contribuyentes con exactamente el mismo saldo bancario pueden recibir un tratamiento completamente diferente dependiendo de cómo se hayan producido los ingresos y las disposiciones de fondos.
Conclusión
Las resoluciones del TEAC de 30 de abril de 2026 aportan un criterio relevante para determinar qué parte de una cuenta bancaria puede ser embargada cuando en ella conviven salarios o pensiones protegidos con otros ingresos embargables.
La clave ya no se encuentra únicamente en el saldo existente el día del embargo, sino en el análisis de los movimientos de la cuenta y en la posibilidad de acreditar el origen de los fondos.
Por ello, cuando exista un procedimiento de embargo y la cuenta reciba ingresos de distinta naturaleza, conviene revisar detalladamente los movimientos bancarios antes de asumir que todo el saldo está protegido o, por el contrario, que puede ser embargado en su totalidad.

Deja una respuesta