
Ingresar dinero privativo en una cuenta compartida no implica, por sí solo, que exista una donación al otro titular.
TIEMPO DE LECTURA: 4 MINUTOS
Es una situación muy habitual.
Uno de los cónyuges vende un inmueble heredado, recibe una indemnización, cobra una herencia o percibe cualquier cantidad de dinero de carácter privativo y decide ingresarla en una cuenta bancaria compartida con su pareja.
La pregunta surge inmediatamente:
¿Puede Hacienda considerar que existe una donación al otro cónyuge por el simple hecho de ingresar ese dinero en una cuenta común?
La respuesta, con carácter general, es no.
Así lo ha vuelto a confirmar la Dirección General de Tributos en su Consulta Vinculante V0403-25, de 26 de febrero de 2025, siguiendo además una jurisprudencia ya consolidada del Tribunal Supremo.
¿Cuándo existe una donación?
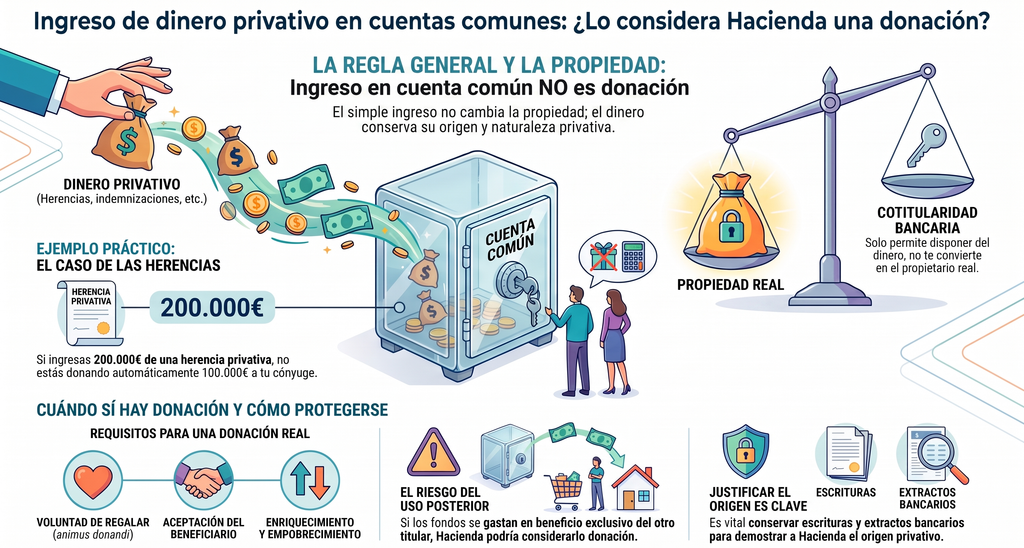
Para que exista una donación sujeta al Impuesto sobre Sucesiones y Donaciones no basta con que una persona tenga acceso al dinero de otra.
La normativa exige una serie de requisitos.
Entre ellos destacan:
- Un empobrecimiento del donante.
- Un enriquecimiento del donatario.
- La voluntad de realizar una liberalidad o regalo (animus donandi).
- La aceptación por parte del beneficiario.
- El cumplimiento de las formalidades exigidas legalmente.
Por tanto, no cualquier movimiento de dinero entre familiares implica automáticamente una donación.
La clave está en la titularidad real de los fondos
Uno de los errores más frecuentes consiste en pensar que el dinero depositado en una cuenta con varios titulares pertenece automáticamente a todos ellos por partes iguales.
Sin embargo, tanto la Dirección General de Tributos como el Tribunal Supremo han reiterado que esto no es así.
La cotitularidad de una cuenta bancaria únicamente atribuye facultades de disposición sobre los fondos, pero no determina por sí misma quién es el verdadero propietario del dinero.
La propiedad de los fondos dependerá de quién los haya aportado y de las relaciones jurídicas existentes entre los titulares de la cuenta.
Un ejemplo muy habitual
Imaginemos un matrimonio.
La esposa vende un inmueble heredado de sus padres, que tiene carácter privativo, y recibe 200.000 euros.
Posteriormente decide ingresar ese importe en una cuenta bancaria compartida con su marido.
¿Se produce una donación de 100.000 euros al otro cónyuge?
Según el criterio de la Dirección General de Tributos, no.
El simple ingreso del dinero en una cuenta conjunta no implica que el otro titular pase automáticamente a ser propietario de la mitad de los fondos.
Ese dinero continúa teniendo el origen y la titularidad que tenía antes del ingreso, salvo que existan actos posteriores que acrediten una verdadera voluntad de donar.
¿El dinero pierde su carácter privativo?
Tampoco.
El hecho de utilizar una cuenta conjunta como instrumento de gestión o administración del dinero no altera necesariamente la naturaleza de los fondos.
Si puede acreditarse que el dinero procede de un bien privativo, dicho origen sigue siendo relevante tanto desde el punto de vista civil como fiscal.
Por ello, en caso de conflicto o comprobación tributaria, resulta fundamental poder justificar el origen de los fondos mediante escrituras, extractos bancarios y demás documentación acreditativa.
OJO
Que el ingreso en una cuenta común no suponga automáticamente una donación no significa que nunca pueda existir una donación posterior.
Si los fondos terminan utilizándose en beneficio exclusivo del otro titular, se realizan transferencias a su favor o se acredita una voluntad real de transmitir gratuitamente el dinero, la situación podría analizarse de forma distinta.
Cada caso debe estudiarse atendiendo a sus circunstancias concretas.
Conclusión
La Dirección General de Tributos confirma que el simple ingreso de dinero privativo en una cuenta bancaria compartida no genera por sí mismo una donación sujeta al Impuesto sobre Sucesiones y Donaciones.
La cotitularidad de una cuenta permite disponer de los fondos, pero no convierte automáticamente a todos los titulares en propietarios del dinero existente en ella.
Por ello, cuando se trate de cantidades importantes procedentes de herencias, ventas de inmuebles, indemnizaciones o cualquier otro patrimonio privativo, conviene conservar la documentación que permita acreditar el origen de los fondos y evitar futuros problemas con Hacienda.
Porque, en materia tributaria, la diferencia entre tener acceso al dinero y ser realmente propietario del mismo puede resultar decisiva.

Deja una respuesta