Qué debes revisar antes de comprar un vehículo usado en otro país de la UE para saber si podrás aplicar el REBU en España
TIEMPO DE LECTURA: 5 MINUTOS
La compra de vehículos usados en otros países de la Unión Europea es una práctica habitual entre compraventas y concesionarios españoles. Sin embargo, desde el punto de vista del IVA, no todas las operaciones reciben el mismo tratamiento.
De hecho, una de las cuestiones más importantes es determinar si en la posterior venta del vehículo podrá aplicarse el Régimen Especial de Bienes Usados (REBU) o si, por el contrario, será obligatorio tributar por el régimen general del IVA.
Y aquí es donde suelen producirse los errores.
La pregunta clave: ¿quién vende el vehículo y en qué régimen?
A efectos prácticos, la primera cuestión que debe analizarse es si el vehículo se adquiere a un revendedor de vehículos usados o a un empresario que no tiene esa condición.
La respuesta determinará el tratamiento de la adquisición intracomunitaria y, sobre todo, la posibilidad de aplicar posteriormente el REBU en España.
Compra a un empresario acogido al régimen de franquicia
Aunque España no dispone de un régimen de franquicia equivalente al existente en otros Estados miembros, muchos empresarios europeos sí pueden acogerse a este régimen.
Cuando el vendedor está acogido al régimen de franquicia en su país:
- La entrega del vehículo en origen no está sujeta al IVA.
- La adquisición intracomunitaria en España tampoco queda sujeta al IVA.
Además, la posterior aplicación del REBU en España puede ser posible si se cumplen los requisitos exigidos por la normativa.
Ahora bien, existe un matiz importante: el vehículo debe haber sido utilizado por el vendedor como bien de inversión afecto a su actividad, no formar parte de una actividad de compraventa de vehículos.
Por ejemplo, podría tratarse del vehículo utilizado por un profesional en el desarrollo de su negocio y que posteriormente decide vender.
Compra a empresarios que realizaron una entrega exenta
También pueden darse situaciones en las que el transmitente haya realizado una entrega exenta sin derecho a deducción, como ocurre en determinadas actividades exentas de IVA.
En estos casos:
- La adquisición intracomunitaria puede quedar sujeta pero exenta en España.
- La normativa permite que posteriormente pueda aplicarse el REBU en la reventa del vehículo.
Se trata de supuestos previstos por la Ley del IVA, aunque en la práctica son poco frecuentes.
El caso más habitual: compra en régimen general
La mayoría de las operaciones que realizan los concesionarios españoles se encuadran en este supuesto.
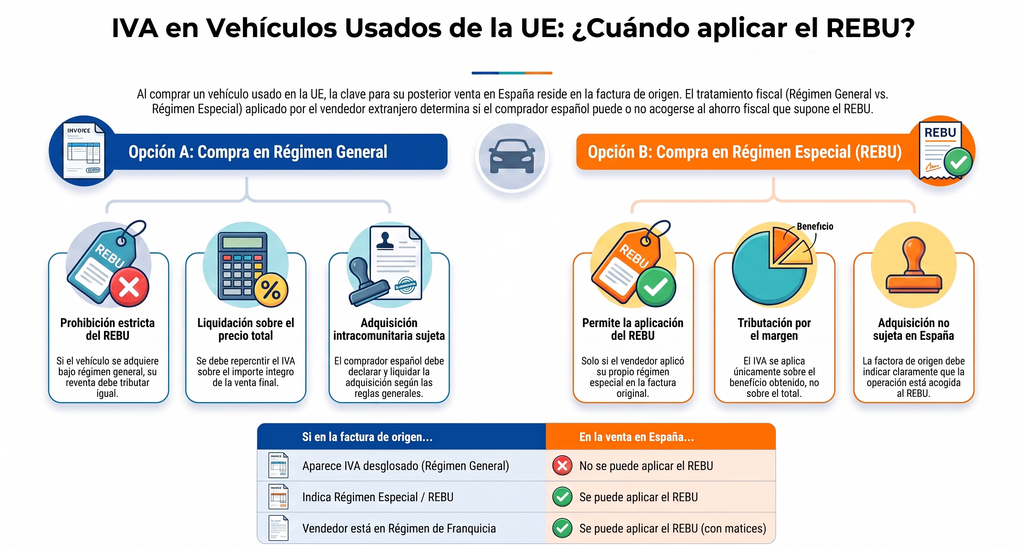
Un empresario alemán, francés, italiano o portugués vende el vehículo aplicando el régimen general del IVA.
En este caso:
- La entrega intracomunitaria en origen estará exenta.
- En España se produce una adquisición intracomunitaria sujeta y no exenta.
- El comprador español deberá declarar la adquisición intracomunitaria conforme a las reglas generales.
Y aquí aparece la consecuencia más importante:
En la posterior venta del vehículo no podrá aplicarse el REBU.
El vehículo se ha adquirido en régimen general y, por tanto, deberá venderse también bajo el régimen general del IVA, repercutiendo el impuesto sobre el precio total de venta.
¿Qué ocurre si el vendedor extranjero repercute IVA de su país?
Esta situación suele producirse cuando el comprador español no facilita un número de IVA intracomunitario válido o no está correctamente inscrito en el Registro de Operadores Intracomunitarios (ROI).
En ese caso:
- El proveedor extranjero repercute IVA de su país.
- España sigue considerando que existe una adquisición intracomunitaria.
- Puede producirse una situación de doble imposición económica.
Por ello, cualquier empresa que realice adquisiciones intracomunitarias de vehículos debe verificar previamente que se encuentra correctamente dada de alta en el ROI y dispone de un NIF-IVA válido.
Compra a un revendedor de vehículos usados
Cuando el vendedor es un revendedor profesional aparecen dos posibilidades claramente diferenciadas.
El revendedor aplica el régimen general
El vendedor puede optar por vender el vehículo bajo el régimen general.
En este supuesto:
- La entrega intracomunitaria estará exenta en origen.
- Existirá una adquisición intracomunitaria sujeta en España.
- El comprador podrá deducir el IVA soportado conforme a las reglas generales.
Sin embargo, la consecuencia es clara:
No podrá aplicarse posteriormente el REBU en la venta realizada en España.
Un error relativamente frecuente consiste en declarar correctamente la adquisición intracomunitaria y, posteriormente, vender el vehículo tributando únicamente por el margen como si pudiera aplicarse el REBU.
Esta práctica no es correcta y puede dar lugar a regularizaciones por parte de la Agencia Tributaria.
El revendedor aplica el régimen especial de bienes usados
La situación cambia completamente cuando el vendedor extranjero factura el vehículo aplicando su propio régimen especial de bienes usados.
En este caso:
- La adquisición intracomunitaria no queda sujeta al IVA español.
- La factura del proveedor indicará que la operación está acogida al régimen especial correspondiente.
- El comprador español podrá aplicar posteriormente el REBU en la venta del vehículo en España, salvo que opte por tributar en régimen general cuando la normativa lo permita.
Por ello, la revisión de la factura emitida por el proveedor resulta fundamental.
La factura puede cambiar toda la tributación de la operación
Dos vehículos idénticos adquiridos al mismo precio pueden recibir un tratamiento fiscal completamente distinto.
Todo dependerá de cómo haya tributado la venta en el país de origen.
Si el vehículo se adquiere en régimen especial, normalmente será posible aplicar el REBU en España.
Si el vehículo se adquiere en régimen general, la posterior venta deberá realizarse también bajo el régimen general del IVA.
OJO
En la práctica, el 99% de los errores se producen por una cuestión muy sencilla: no identificar correctamente si el vehículo se ha adquirido en régimen general o en régimen especial en el país de origen.
Un error en este punto puede provocar que se aplique incorrectamente el REBU, obligando posteriormente a regularizar el IVA repercutido, abonar intereses de demora e incluso afrontar sanciones tributarias.
Conclusión
La tributación de los vehículos usados adquiridos en otros Estados miembros de la Unión Europea depende de múltiples factores: quién es el vendedor, qué régimen aplica, cómo se documenta la operación y cuál es la condición del vehículo para el transmitente.
Aunque la normativa contempla numerosos supuestos, la clave suele encontrarse en una cuestión muy concreta: determinar correctamente si la operación se ha realizado en régimen general o en régimen especial en el país de origen.
Antes de comprar un vehículo en otro Estado miembro conviene revisar cuidadosamente la factura y la situación fiscal del proveedor. Una diferencia aparentemente pequeña puede determinar si la posterior venta tributa por el margen de beneficio o por el importe íntegro de la operación.
Porque en IVA, y especialmente en el REBU, los detalles son los que marcan la diferencia.

Deja una respuesta